Un gravillon sur l'autoroute, un impact qui grossit avec le froid, une fissure qui traverse le champ de vision : le bris de glace est un sinistre courant. Dans une question écrite à l'Assemblée nationale publiée en 2025, un député citait environ trois millions de pare-brise changés chaque année et 1,5 milliard d'euros versés en 2022 au titre de la garantie bris de glace, soit 10 % du total des indemnisations.
Ce guide donne les prix observés en 2026, explique ce que couvre la garantie bris de glace, ce que dit le droit sur le choix du réparateur et sur les cadeaux, et comment vérifier l'entreprise avant de signer. Pour le choix d'un garage en général, voyez notre guide pour choisir un garage automobile de confiance.
Combien coûte un pare-brise en 2026
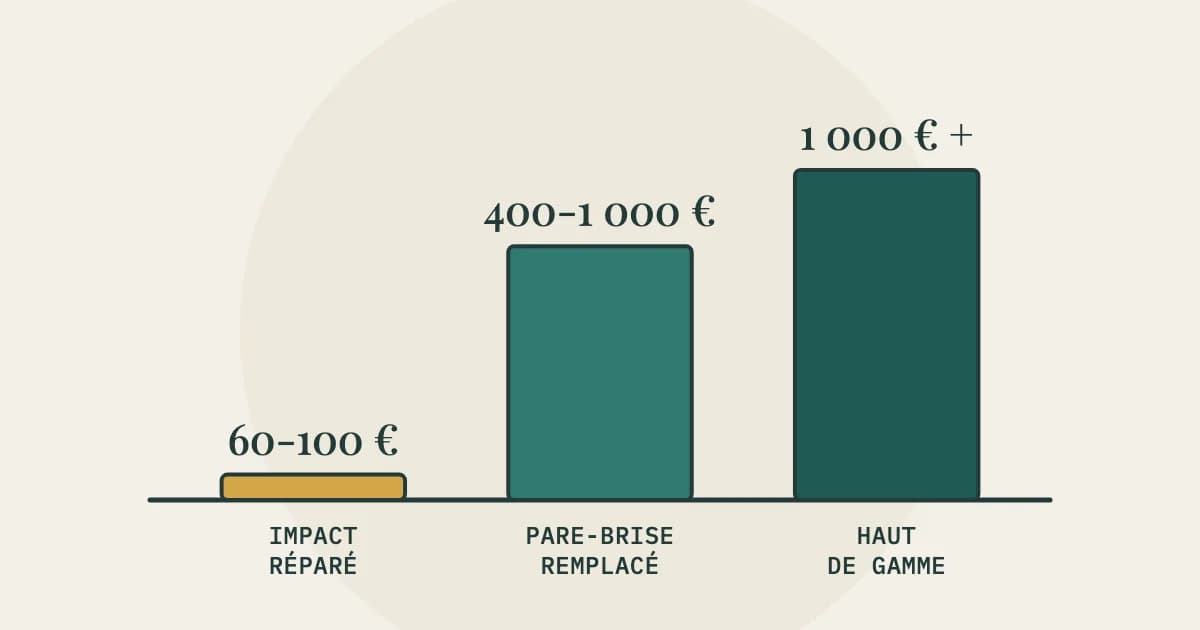
Il n'existe pas de prix officiel. Le comparateur iDGARAGES, qui recense les tarifs de garages partenaires, indique en 2026 un prix moyen de 400 à 1 000 € pour remplacer un pare-brise, et plus de 1 000 € sur les modèles haut de gamme bardés de technologie. Le prix dépend du modèle, du type de vitrage, de la région et du taux horaire de l'atelier. Il augmente vite : selon une étude de l'association SRA citée dans la même question écrite, le coût moyen d'un remplacement a bondi de 9,7 % en 2023.
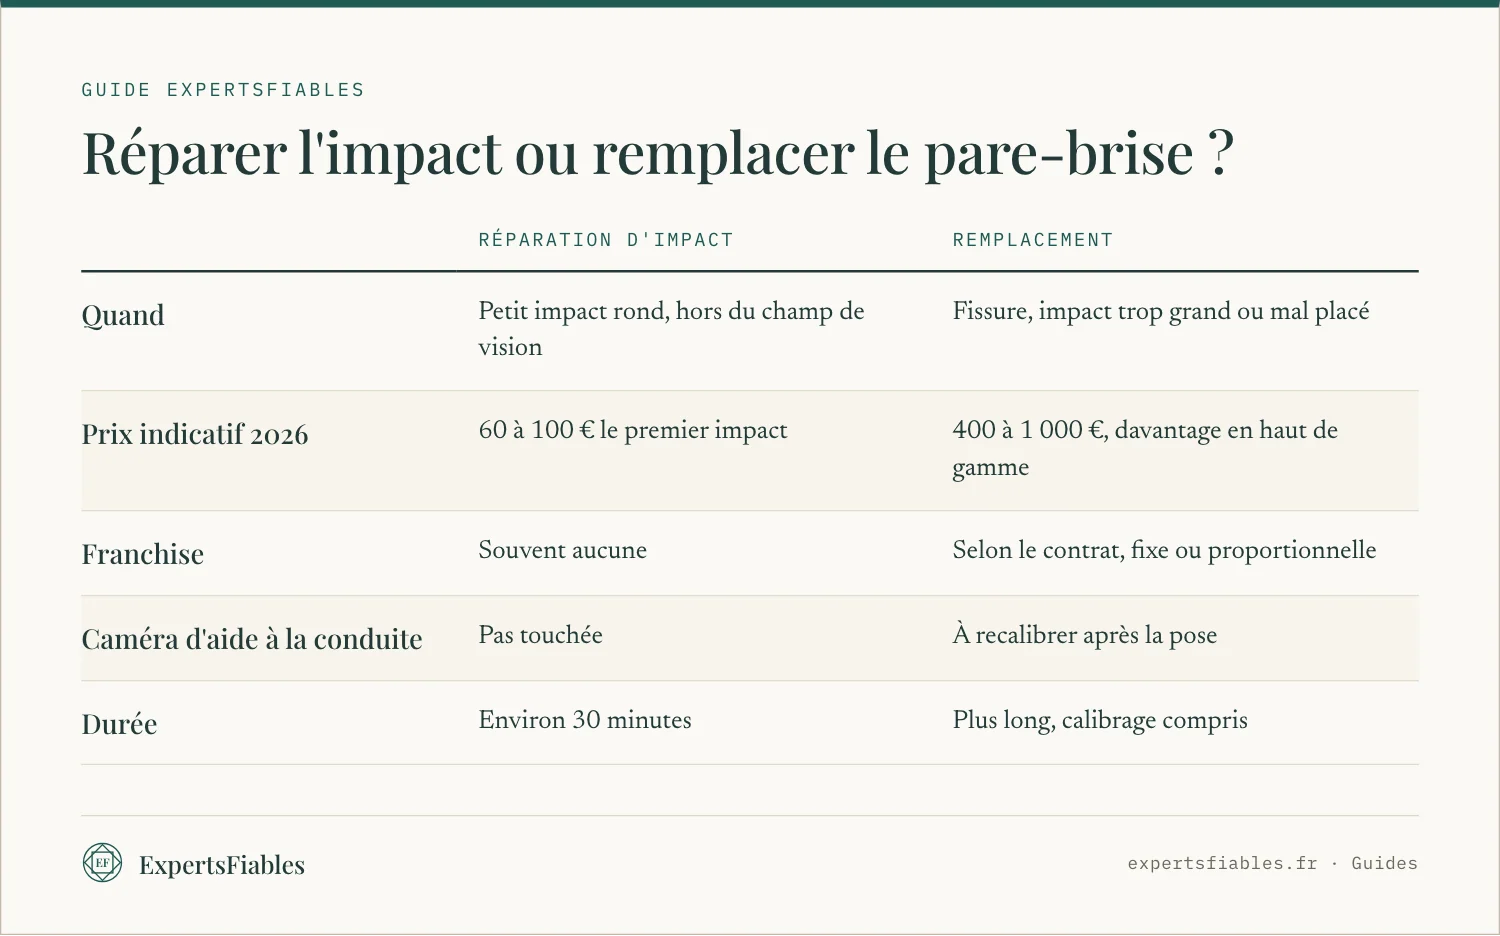
Ce qui fait monter la facture, ce sont surtout les équipements intégrés au pare-brise : capteur de pluie et de luminosité, résistance chauffante, vitrage acoustique ou athermique, affichage tête haute, et surtout la caméra des aides à la conduite.
La caméra d'aide à la conduite
La plupart des voitures récentes ont une caméra fixée derrière le pare-brise. Elle alimente le freinage d'urgence automatique, l'alerte de franchissement de ligne ou la lecture des panneaux. Après un remplacement, elle doit être recalibrée pour viser exactement là où il faut : iDGARAGES décrit ce recalibrage comme obligatoire sur tous les véhicules équipés. Il se fait en atelier, voiture placée devant une cible, ou en roulant.
Demandez que le calibrage figure sur le devis, et qu'on vous remette à la restitution la preuve qu'il a été fait. Un pare-brise posé sans calibrage peut fausser une aide qui freine à votre place. Pour une voiture équipée, préférez un atelier qui fait le calibrage sur place plutôt qu'une pose sur un parking.
Réparer plutôt que remplacer
Un impact n'impose pas toujours de changer le pare-brise. Selon iDGARAGES, une réparation par injection de résine est possible pour un impact rond de moins de 2 à 2,5 cm, sans fissure qui en part, situé hors du champ de vision direct du conducteur. Elle coûte de 60 à 100 € pour le premier impact, et 20 à 30 € pour chacun des suivants, en une trentaine de minutes.
N'attendez pas : un impact peut se transformer en fissure avec les variations de température. Le même comparateur indique que la réparation est prise en charge sans franchise dans 90 % des cas. Un réparateur qui veut remplacer un pare-brise réparable doit vous expliquer pourquoi.
La garantie bris de glace et la franchise
La garantie bris de glace est une garantie facultative. Elle couvre le pare-brise et, selon les contrats, les vitres latérales, la lunette arrière, le toit vitré, les verres de phares et les rétroviseurs extérieurs. Lisez votre contrat : sa composition varie d'un assureur à l'autre.
La franchise est la part des frais qui reste à votre charge. Elle peut être un montant fixe, 150 € par exemple, un pourcentage des dommages, ou les deux : 10 % de l'indemnité avec un maximum de 300 €, par exemple. Pour un remplacement, iDGARAGES cite des franchises de 70 à 150 € selon les contrats. Certains assureurs réduisent ou suppriment la franchise si vous passez par un réparateur de leur réseau : demandez-le avant de choisir.
Bonne nouvelle : un sinistre bris de glace n'entraîne pas de malus. Le bris de glace fait partie des sinistres que le bonus-malus ne prend pas en compte.
Le réparateur, c'est vous qui le choisissez
Depuis la loi relative à la consommation du 17 mars 2014, dite loi Hamon, l'article L211-5-1 du Code des assurances prévoit que tout contrat d'assurance automobile « mentionne la faculté pour l'assuré, en cas de dommage garanti par le contrat, de choisir le réparateur professionnel auquel il souhaite recourir ». Cette information doit aussi vous être délivrée lors de la déclaration du sinistre. Votre assureur peut vous proposer un réparateur agréé, c'est-à-dire partenaire de son réseau. Il ne peut pas vous l'imposer.
Vous n'êtes pas obligé non plus d'avancer les frais. Depuis une loi de 2020, l'article L211-5-2 interdit à l'assureur de vous empêcher, par contrat, de céder votre créance d'indemnité à un tiers. En la cédant au réparateur, c'est lui qui se fait payer par l'assureur, même s'il n'est pas agréé.
Cette liberté a une limite : l'assureur ne paie que les frais nécessaires à la remise en état. L'article L121-1 lui interdit de verser plus que le dommage subi, et lorsqu'une facture lui paraît contestable, il peut faire intervenir un expert. La Cour de cassation a jugé en 2017 que l'expert se prononce sur le taux horaire applicable et n'est pas tenu d'entériner les devis et factures du réparateur. Avant de signer une cession de créance, demandez donc au réparateur qui paiera la différence si l'assureur ne règle pas toute la facture.
Cadeaux et « franchise offerte » : ce que dit le droit
Pour attirer les clients, des réparateurs non agréés offrent des consoles de jeu, des ordinateurs, des bons d'achat, parfois de l'argent liquide. En avril 2026, Caradisiac relevait des offres allant jusqu'à 500 € en espèces pour un pare-brise remplacé.
Ces pratiques ne sont pas interdites. Le Gouvernement rappelle que les réparateurs non agréés « demeurent libres de fixer leurs tarifs ». Une proposition de loi déposée en 2023 pour encadrer les cadeaux n'a pas abouti, et Caradisiac constatait en avril 2026 que ces offres restaient légales. En décembre 2025, le Gouvernement s'est dit ouvert à une évolution de la loi pour permettre aux assureurs de ne pas rembourser un réparateur qui adopte des pratiques abusives. À la date de ce guide, aucun texte n'interdit ces cadeaux : vérifiez si la règle a changé avant de vous y fier.
Légal ne veut pas dire gratuit. Un cadeau ou une franchise « offerte » ont un coût, et ce coût se retrouve en général dans la facture adressée à l'assureur. Le Gouvernement reconnaît que ces abus font monter le prix de l'assurance automobile pour tous les assurés. Et si la facture est jugée gonflée, l'assureur peut l'expertiser et refuser de payer la différence.
Surtout, c'est vous qui déclarez le sinistre. Déclarer un dommage qui n'existe pas, ou l'exagérer pour obtenir un cadeau, peut constituer une escroquerie, punie de cinq ans d'emprisonnement et de 375 000 € d'amende.
Démarchage sur les parkings et à domicile
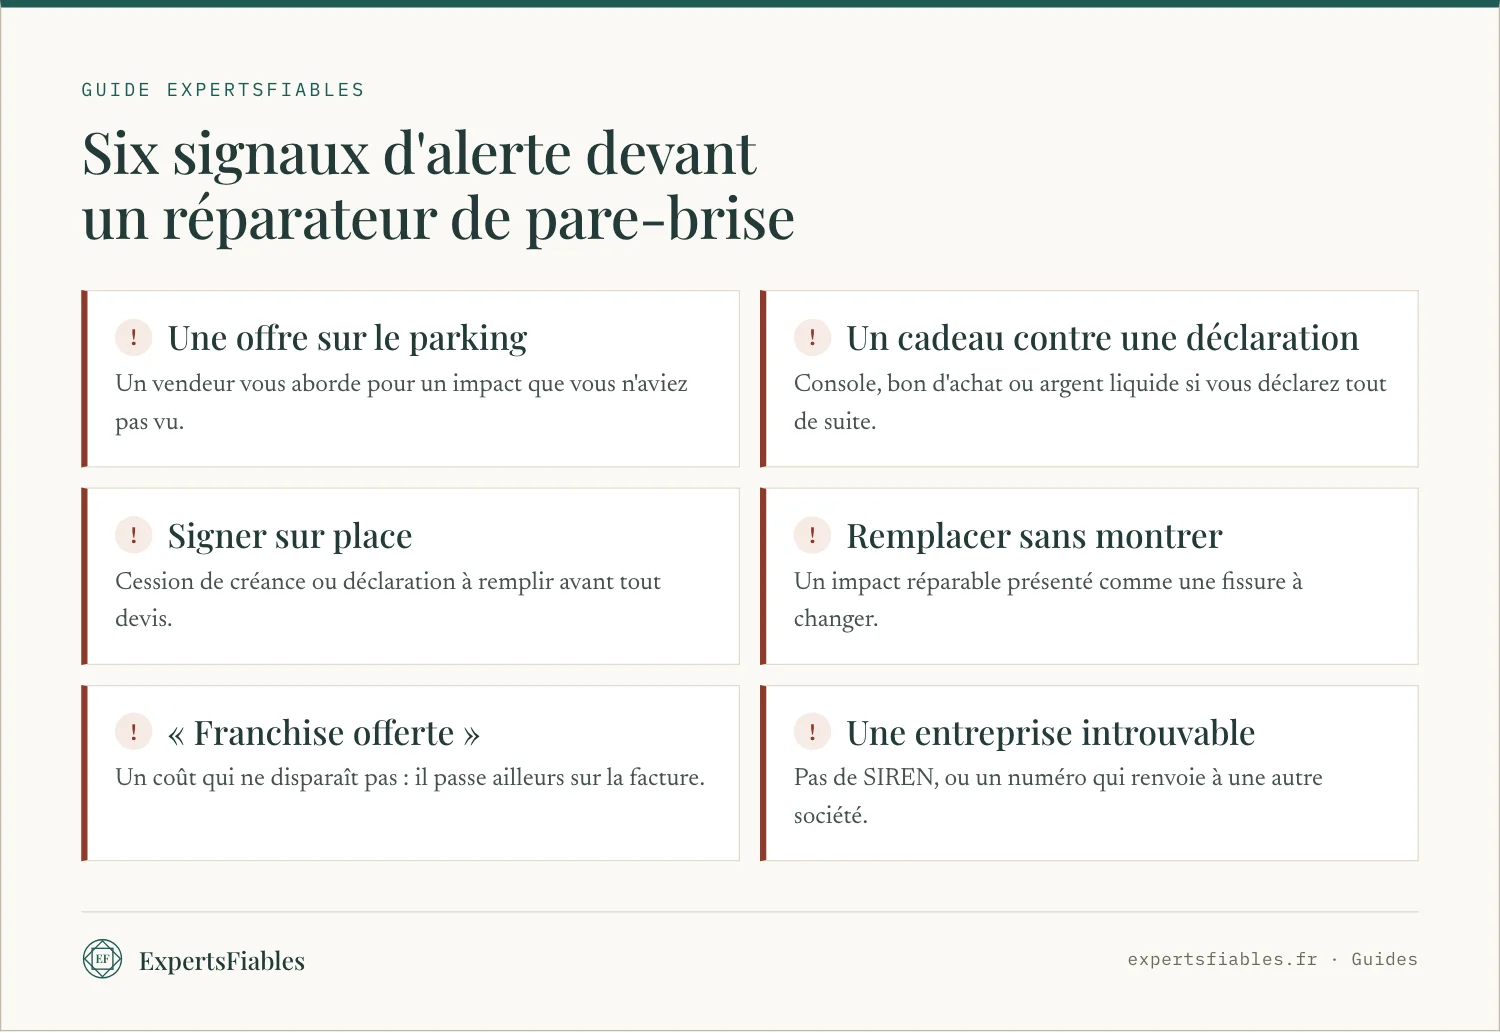
Un vendeur vous aborde sur un parking de supermarché, montre un impact sur votre pare-brise et vous propose de tout régler sur place, cadeau à la clé. Ce n'est pas illégal en soi, mais c'est du démarchage : la sollicitation d'un client dans un lieu qui n'est pas habituellement destiné au commerce. Les règles du démarchage à domicile s'appliquent alors. Le professionnel doit vous remettre, sur un support durable, une information complète : son identité, le prix, les conditions de rétractation et le formulaire type. Vous disposez de 14 jours pour vous rétracter, sans justification, et il ne peut recevoir aucun paiement avant 7 jours, sauf exceptions comme les travaux d'entretien ou de réparation urgents à votre domicile.
Le bon réflexe est simple : ne signez rien sur place. Ni déclaration de sinistre, ni cession de créance, ni contrat. Regardez vous-même l'impact, appelez votre assureur, et demandez un devis écrit que vous pourrez comparer. Les techniques de pression décrites dans notre guide sur les signaux d'alerte d'un mauvais artisan valent aussi ici.
Vérifier le réparateur avant de signer
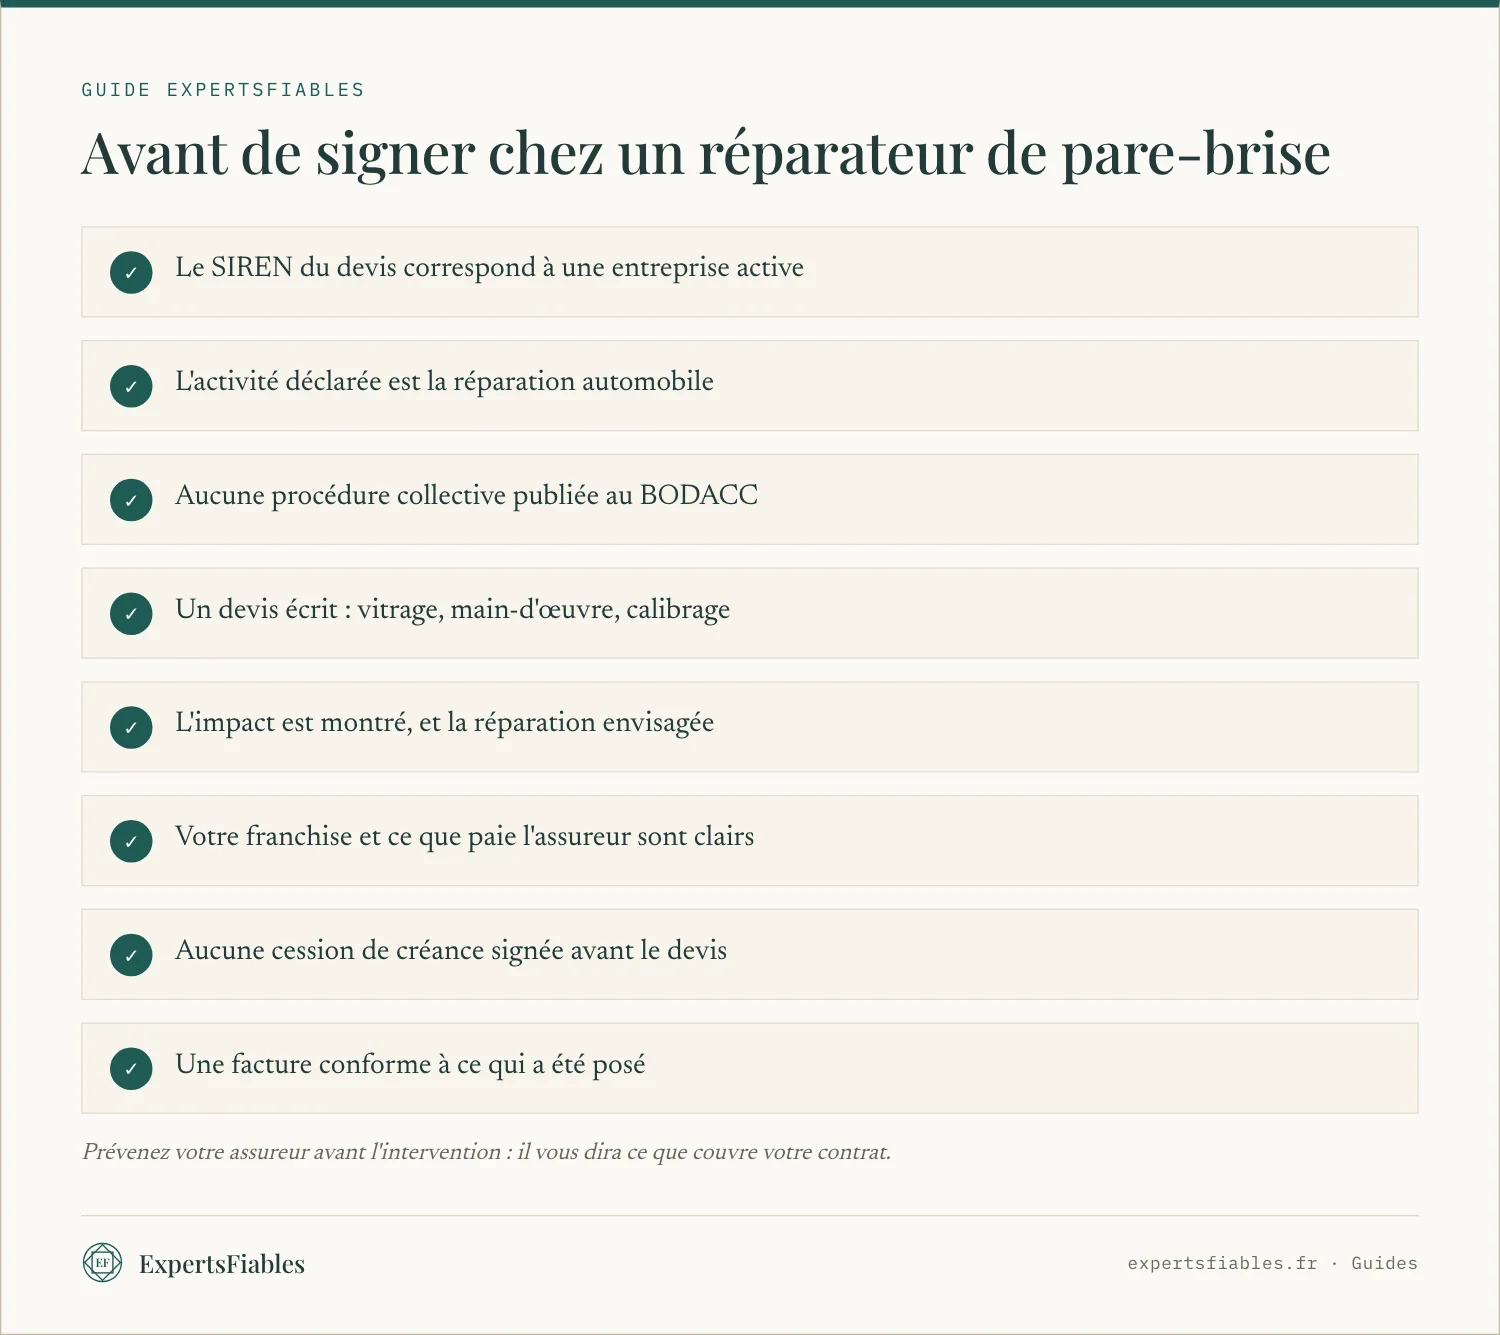
L'entreprise. Demandez le SIREN et cherchez-le dans l'annuaire ou sur l'Annuaire des Entreprises. Vérifiez qu'elle est active, depuis quand, et que son activité est la réparation automobile. Beaucoup de centres travaillent sous une enseigne nationale : le devis doit nommer la société qui exploite le centre, avec son SIREN. Le BODACC indique si une procédure collective est en cours. Notre guide sur l'extrait Kbis et l'extrait RNE explique quoi lire.
La qualification. L'entretien et la réparation des véhicules sont une activité réglementée, exercée par une personne qualifiée ou sous son contrôle effectif, comme l'explique notre guide pour choisir un garage de confiance. Demandez qui pose le pare-brise.
L'agrément. Un réparateur agréé a un accord commercial avec votre assureur, rien de plus. L'absence d'agrément n'est pas un signal d'alerte ; un agrément ne remplace aucune de ces vérifications.
Le devis et la facture. Comme tout réparateur automobile, l'atelier doit afficher ses taux horaires et vous remettre une facture détaillée. Comparez la facture au devis : référence du vitrage, main-d'œuvre, calibrage. Les pratiques d'atelier à surveiller sont détaillées dans notre guide pour repérer un garagiste malhonnête.
Comment ExpertsFiables peut vous aider
ExpertsFiables est un registre construit à partir des sources publiques : le répertoire Sirene, le Registre national des entreprises et le BODACC. Pour chaque réparateur, la fiche indique si l'entreprise est active, sa date de création, son activité déclarée et les procédures collectives publiées, avec la source et la date de lecture. Nous ne notons pas les réparateurs et ne jugeons pas leurs prix.
Parcourez les garages et mécaniciens, lisez notre méthode, et si vous êtes réparateur, voyez comment faire vérifier votre entreprise.
Questions
Combien coûte le remplacement d'un pare-brise en 2026 ?
De 400 à 1 000 € en moyenne selon le comparateur iDGARAGES, et plus de 1 000 € sur les modèles haut de gamme. Le prix monte avec la caméra d'aide à la conduite, qui doit être recalibrée, le capteur de pluie, le vitrage chauffant ou l'affichage tête haute.
Peut-on réparer un impact au lieu de changer le pare-brise ?
Oui, si l'impact est petit, de moins de 2 à 2,5 cm environ, sans fissure, et hors du champ de vision direct du conducteur. La réparation coûte de 60 à 100 € pour le premier impact et se fait souvent sans franchise. N'attendez pas : un impact peut se transformer en fissure.
Mon assureur peut-il m'imposer un réparateur de pare-brise ?
Non. L'article L211-5-1 du Code des assurances, issu de la loi Hamon de 2014, prévoit que vous choisissez le réparateur professionnel. L'assureur peut vous proposer son réseau, souvent avec une franchise réduite, mais pas vous l'imposer. Vous pouvez céder votre créance au réparateur pour ne pas avancer les frais.
Les cadeaux offerts par les réparateurs de pare-brise sont-ils légaux ?
À la date de ce guide, aucun texte ne les interdit : une proposition de loi de 2023 qui voulait les encadrer n'a pas abouti. Le Gouvernement s'est dit ouvert en décembre 2025 à une évolution de la loi. Mais déclarer un dommage inexistant ou exagéré pour obtenir un cadeau peut constituer une escroquerie.
Un bris de glace fait-il augmenter mon malus ?
Non. Le bris de glace fait partie des sinistres que le bonus-malus ne prend pas en compte, comme le vol ou l'incendie. La franchise prévue par votre contrat peut en revanche rester à votre charge.
Que faire si un vendeur me propose un pare-brise sur un parking ?
Ne signez rien sur place, ni déclaration ni cession de créance. C'est du démarchage : vous avez 14 jours pour vous rétracter et le vendeur ne peut recevoir aucun paiement avant 7 jours. Regardez l'impact vous-même, appelez votre assureur et demandez un devis écrit.
Vérifiez d'abord l'entreprise
Avant de payer qui que ce soit, consultez la fiche de l'entreprise. Chaque page du registre montre ce qu'indique le registre officiel, avec la date de lecture.
Ala Ciobanu · Ala Ciobanu dirige la rédaction des guides ExpertsFiables. Chaque guide cite ses sources.
- Remplacement de pare-brise : prix et prestation (iDGARAGES)
- Réparation de pare-brise : prix, conditions et franchise (iDGARAGES)
- Assurance auto : garanties facultatives et assurance « tous risques » (Service Public)
- Franchise d'assurance automobile : comment ça marche ? (Service Public)
- Bonus-malus dans l'assurance automobile (Service Public)
- Question écrite n° 3490 et réponse du Gouvernement : surfacturation du vitrage automobile (Assemblée nationale)
- « Pare-brise remplacé = 500 € cash offerts » : le grand n'importe quoi des réparateurs de pare-brise continue (Caradisiac, avril 2026)
- Question écrite n° 8991 et réponse du Gouvernement de décembre 2025 : surfacturation des réparations de pare-brise (Assemblée nationale)
- Démarchage à domicile : règles à respecter (Service Public)
- Escroquerie (Service Public)